Bajo la lupa los préstamos no bancarios: dilema entre cobros excesivos y alto riesgo
Congreso Nacional aprobó una moción para investigar las tasas de interés cobradas por prestamistas que operan fuera del sistema financiero formal
Congreso Nacional aprobó una moción para investigar las tasas de interés cobradas por prestamistas que operan fuera del sistema financiero formal
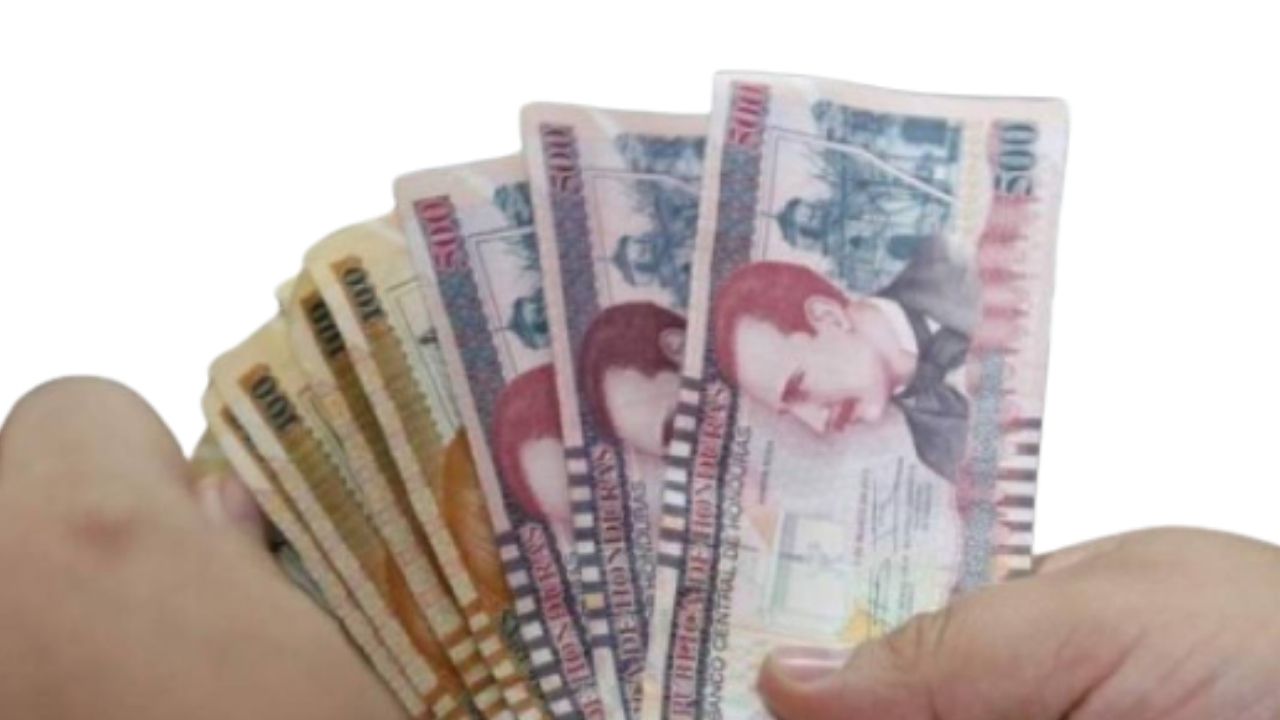
Foto: El Congreso Nacional busca investigar y frenar los cobros de intereses excesivos por parte de prestamistas que operan fuera del sistema financiero formal en Honduras.
La discusión sobre las tasas de interés que cobran los prestamistas no bancarios en Honduras cobró fuerza luego de que el Congreso Nacional aprobara por unanimidad una moción para investigar posibles cobros excesivos y prácticas de usura.
El debate pone bajo la lupa una actividad a la que recurren ciudadanos y pequeños comerciantes que necesitan dinero con rapidez y que, por diferentes razones, no logran acceder a un crédito dentro del sistema financiero formal.
La Comisión Nacional de Bancos y Seguros (CNBS) aclaró que actualmente no regula directamente a los prestamistas no bancarios, pero considera necesario analizar el fenómeno y sus posibles efectos sobre los usuarios.
El presidente de la CNBS, Gustavo Solórzano, explicó que el análisis debe considerar tanto las condiciones en las que se otorgan estos préstamos como la situación de las personas que recurren a ellos.
“Nosotros no regulamos esos prestamistas no bancarios”, detalló Solórzano.
El funcionario señaló que la comisión puede aportar estadísticas y referencias para contribuir a la discusión que ahora se desarrolla en el Congreso.
“Lo único que hacemos es dar algunas estadísticas de referencia”, explicó
CNBS advierte: la necesidad no debe convertirse en abuso
Uno de los principales puntos señalados por Solórzano es que las libertades económicas no deben utilizarse para aprovecharse de personas que atraviesan dificultades financieras.
“Las libertades que pueden llegar a existir en materia económica no significa que se deben de convertir en abusos”, aseveró.
La advertencia cobra relevancia en un sector donde los préstamos pueden concederse de manera rápida y, en algunos casos, sin las garantías que normalmente solicita una institución bancaria.
Para la CNBS, el problema también está relacionado con la educación financiera, debido a que algunos usuarios podrían aceptar condiciones de pago sin comprender cuánto terminarán pagando al final del préstamo.
“Debería de existir algún esquema en el cual puedan ayudar al usuario financiero”, dijo.
Solórzano señaló que la falta de comprensión sobre las condiciones de un crédito puede provocar que una tasa inicialmente percibida como baja termine representando un costo mucho mayor.
“Algo que era el 10 % resulta ser el 50 %”, añadió.
Congreso abre investigación sobre posibles cobros excesivos
La preocupación también llegó al Congreso Nacional, el cual aprobó por unanimidad una moción orientada a investigar las condiciones en las que operan los prestamistas no bancarios y determinar si existen cobros que puedan constituir prácticas abusivas o de usura.
La iniciativa busca poner atención sobre una actividad que funciona fuera del sistema financiero formal y que, precisamente por esa condición, plantea interrogantes sobre los mecanismos de supervisión y protección para quienes solicitan estos préstamos.
El debate no se limita únicamente al porcentaje de interés. También incluye las condiciones de los contratos, los mecanismos de cobro y la información que recibe el usuario antes de aceptar el financiamiento.
La discusión legislativa ocurre mientras las autoridades analizan cómo establecer mayores mecanismos de protección sin desconocer las particularidades de quienes prestan dinero por cuenta propia.
Prestamistas defienden las tasas y hablan del riesgo
Como parte de este debate, prestamistas consultados defendieron su actividad y argumentaron que las tasas que cobran están relacionadas con el riesgo de entregar dinero sin las garantías que normalmente exige una institución financiera.
Uno de ellos explicó que algunos de sus clientes tienen dificultades para cumplir con los pagos, lo que puede convertirse en una pérdida para quien presta el dinero.
“Solo les quedamos a la gente cuando lo necesita”, argumento.
Según su experiencia, una parte importante de los usuarios presenta problemas para pagar.
“Como que el 50% de la gente tiene problemas”, añadio.
El prestamista también explicó que, a diferencia de una casa de empeño, donde existe un bien que puede recuperarse y venderse en caso de incumplimiento, los préstamos personales pueden quedar sin respaldo.
“Nosotros que somos así de palabra, difícilmente”, reveló.
Incluso relató casos en los que los deudores abandonaron el país sin cancelar sus obligaciones.
“Es pérdida más bien”, dijo.
Por ello, cuestionó que el debate se concentre únicamente en el porcentaje de interés y no tome en cuenta las pérdidas que, según afirmó, también enfrentan quienes prestan dinero.
“No dicen que a veces tanto el prestamista perdió 10,000.”
Protección al consumidor también recibe denuncias
La Dirección de Protección al Consumidor, dependiente de la Secretaría de Desarrollo Económico, explicó que recibe denuncias relacionadas con diferentes actividades comerciales y que puede brindar acompañamiento junto con el Ministerio Público cuando corresponda.
Sin embargo, la institución aclaró que los asuntos relacionados directamente con productos y servicios financieros son competencia de la CNBS.
“Todo lo que tenga que ver con productos financieros le corresponde a la Comisión Nacional de Bancos y Seguros.”
La Dirección señaló que, aun cuando una denuncia tenga componentes financieros, puede recibirla y coordinar acciones con otras instituciones si existen elementos que ameriten una investigación.
“Nosotros atendemos cualquier tipo de denuncia.”
Debate busca equilibrio entre usuarios y prestamistas
La discusión que ahora está en manos del Congreso plantea un desafío: proteger a los ciudadanos frente a posibles cobros abusivos sin desconocer el riesgo que asumen quienes prestan dinero fuera del sistema bancario.
La CNBS ha dejado claro que estos prestamistas no están bajo su regulación directa, pero considera que la falta de supervisión no debe convertirse en un espacio para abusar de la necesidad económica.
Educación financiera, otro punto clave de la discusión
Mientras el Congreso profundiza en la investigación, el debate también pone sobre la mesa la necesidad de fortalecer la educación financiera y garantizar que las personas conozcan con claridad cuánto recibirán, cuánto pagarán y bajo qué condiciones antes de aceptar un préstamo.
Compartir este artículo