Bancos de Honduras poseen indicadores por encima de los exigidos, afirma la CNBS
El sistema financiero hondureño registra un indicador de liquidez de 38.15 % y una mora crediticia de 2.80 %, según datos divulgados por la CNBS.
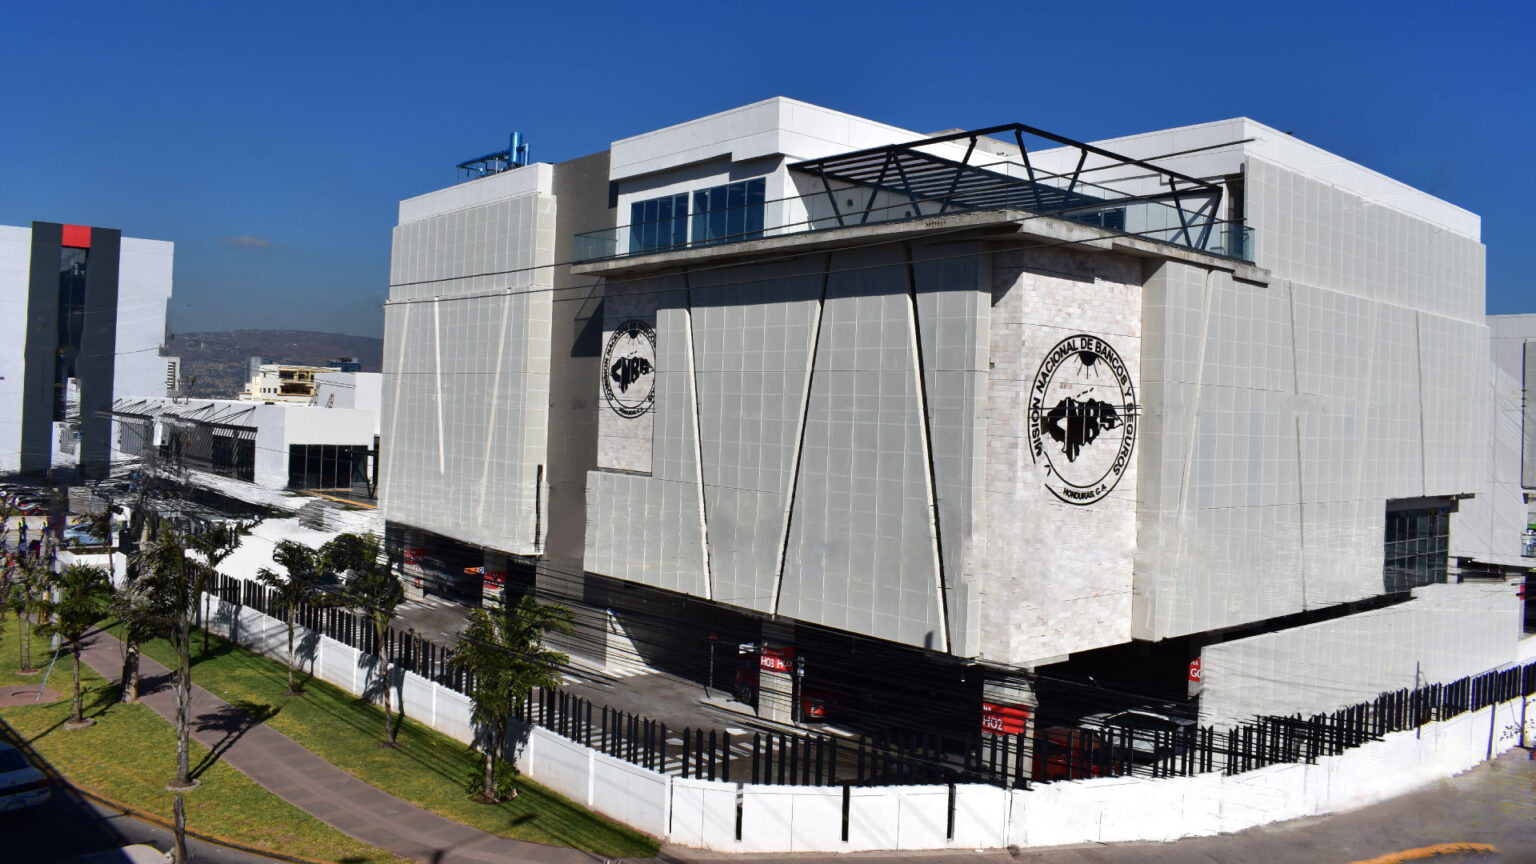
El sistema financiero hondureño registra un indicador de liquidez de 38.15 % y una mora crediticia de 2.80 %, según datos divulgados por la CNBS.
Foto: CNBS.
El sistema financiero hondureño mantiene niveles de capitalización, liquidez y mora que, según la Comisión Nacional de Bancos y Seguros (CNBS), reflejan condiciones favorables para proteger los depósitos de la población y garantizar la estabilidad de las instituciones bancarias.
Así lo informó el comisionado de la CNBS, Gustavo Solórzano, quien compartió los principales indicadores del sector y aseguró que Honduras cumple con los estándares internacionales de Basilea III, incorporados en la regulación financiera nacional.
¿Cómo se encuentran los bancos hondureños?
En primer lugar, Solórzano detalló que el Índice de Adecuación de Capital (IAC) se encuentra en 14.88 %, una cifra superior al 12.5 % requerido por la normativa, incluido el colchón de conservación establecido bajo los estándares de Basilea III.
Este indicador permite conocer si las instituciones financieras cuentan con suficiente capital para responder ante posibles pérdidas y mantener sus operaciones sin comprometer su estabilidad.
Por otra parte, el funcionario informó que el indicador de liquidez alcanza el 38.15 %, mientras que la mora crediticia se sitúa en 2.80 %. Este último porcentaje representa la proporción de préstamos que presentan atrasos en sus pagos, un dato relevante para evaluar la calidad de la cartera crediticia.
TE PUEDE INTERESAR: Con cartera de $3,000 millones, Honduras busca captar inversión de migrantes en EE. UU.
De acuerdo con Solórzano, estos resultados muestran que el sistema bancario dispone de condiciones para responder a sus depositantes y mantener niveles adecuados de solvencia.
CNBS pide verificar información sobre los bancos
En ese contexto, el comisionado reiteró que los depósitos de los hondureños se encuentran dentro de un sistema supervisado y con indicadores prudenciales sólidos.
"El dinero de la población hondureña está en un sistema sólido, solvente y supervisado", expresó el funcionario, al recordar que ya había defendido la estabilidad del sector financiero en marzo pasado.
Finalmente, Solórzano advirtió que la difusión de información falsa sobre bancos y otras instituciones supervisadas puede tener consecuencias legales, incluso de carácter penal.
Por ello, recomendó a los ciudadanos comprobar la veracidad de los mensajes antes de compartirlos y consultar los datos financieros mediante los canales oficiales de la CNBS, tanto en su página web como en sus redes sociales.
¿Qué es Basilea III y por qué importa a los hondureños?
Basilea III es un conjunto de estándares internacionales que establece requisitos para que los bancos tengan suficiente capital, mantengan niveles adecuados de liquidez y puedan enfrentar pérdidas sin poner en riesgo su estabilidad financiera.
Estos estándares fueron desarrollados por el Comité de Supervisión Bancaria de Basilea, después de la crisis financiera internacional de 2008, con el propósito de fortalecer la regulación y supervisión de las entidades bancarias.
Su aplicación tiene efectos en la vida de los ciudadanos porque contribuye a que las instituciones financieras:
Tengan respaldo económico: deben mantener capital suficiente para absorber posibles pérdidas.
Cuenten con liquidez: necesitan disponer de recursos para atender retiros y otras obligaciones.
Controlen los riesgos: deben evaluar mejor los préstamos y las operaciones que pueden comprometer su estabilidad.
Protejan la confianza: buscan reducir la posibilidad de que problemas financieros afecten a los depositantes y al funcionamiento del sistema bancario.
Compartir este artículo